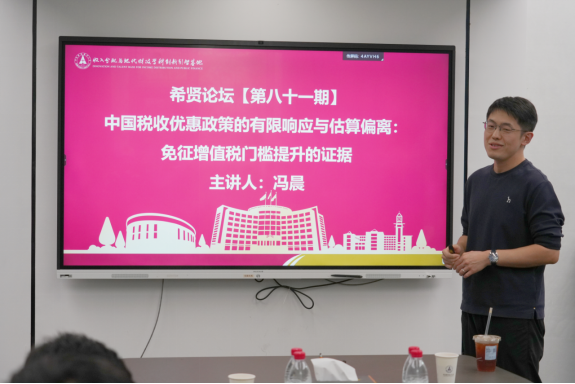
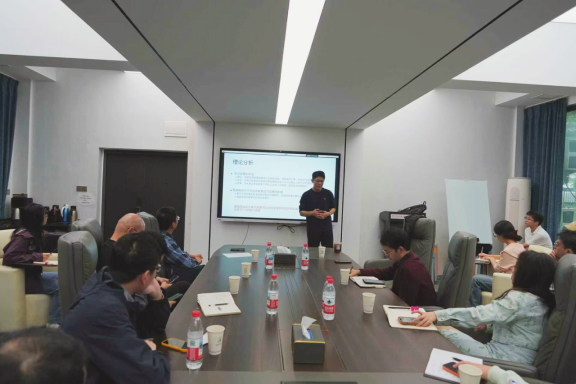
2026年10月30日,由中南财经政法大学收入分配与现代财政学科创新引智基地和财政税务学院共同主办的希贤论坛第81期在文沁楼119会议室顺利举行。西安交通大学经济与金融学院冯晨教授作为本次学术论坛的主讲嘉宾,进行了题为“中国税收优惠政策的有限响应与估算偏离:免征增值税门槛提升的证据”的主题演讲。基地研究员及财政税务学院师生等二十余人参加了本次论坛。
首先,冯晨教授指出,传统双重差分方法通常将所有符合条件的样本视为受到同等政策冲击,但现实中部分企业虽然具备享受优惠的资格,却未真正响应政策。这种“有限响应”会稀释处理组的平均效应,使意向处理效应难以准确反映实际响应企业所受到的政策影响,因此有必要区分政策覆盖范围与真实政策效果。
随后,冯晨教授以2019年小规模纳税人增值税免征额由月销售额3万元提高至10万元为研究场景,介绍了政策响应情况及其影响机制。研究发现,符合条件企业的实际响应率明显低于预期,样本期内平均响应率约为37.15%;税收宣传不足、地方财政压力、产业链合作需求和事后审查风险均可能影响企业选择,其中事后审查带来的震慑效应具有较强解释力。
此外,与会师生围绕研究的数据基础和识别方法展开讨论,重点涉及年度数据难以反映月度销售波动、增值税应税销售额与营业收入的口径差异、处理组与对照组的划分,以及企业自主选择可能造成的估计偏差。大家建议进一步利用更细致的税收征管和工商登记数据,关注代理记账、税务中介及企业集团结构对政策响应的影响,以提高研究结论的准确性。
最后,冯晨教授强调,从政策制定角度看,应关注符合条件的企业能否普遍获得政策支持;从政策评估角度看,则应考察实际响应企业的真实变化,并分析政策执行结果偏离预期的原因。未来研究可进一步从政策信息凸显度、市场摩擦和企业成本收益权衡等角度解释有限响应现象,为完善税收优惠政策设计、降低政策落实障碍提供参考。
本场论坛从“政策供给”与“企业响应”的落差切入,为减税降费的精准落地与政策评估方法的完善提供了有益启示,在场师生纷纷表示受益匪浅。